Marc contemple le rapport de diagnostic énergétique de son studio lyonnais avec une pointe d’amertume. Il y a dix ans, cet investissement semblait être le socle inébranlable de sa future retraite. Aujourd’hui, en ce milieu de décennie, les certitudes de ce quinquagénaire vacillent face à une réalité brute : les murs ne suffisent plus à garantir la fortune. Entre l’érosion des marges, les travaux de rénovation thermique obligatoires et une fiscalité qui ne faiblit pas, le vieux réflexe de la pierre physique subit une profonde mutation. Ce n’est plus seulement une question d’emplacement, mais une bataille de chiffres où la rentabilité nette devient un graal de plus en plus difficile à saisir sans une remise en question totale des méthodes d’acquisition traditionnelles.
📉 Le rendement net de l’immobilier locatif classique subit une pression sans précédent due aux normes énergétiques.
🌍 La diversification géographique et sectorielle devient impérative pour diluer les risques locatifs et fiscaux.
🏢 Les solutions mutualisées, comme les SCPI, s’imposent comme une alternative crédible pour une gestion immobilière simplifiée.
🛡️ Malgré les turbulences, la pierre demeure un bouclier indispensable contre l’érosion monétaire et l’inflation.
Immobilier neuf : un effondrement structurel face à l’inertie de la demande
Le cas de Marc n’est pas isolé. Partout en France, les promoteurs font face à un mur. L’investissement locatif traditionnel, autrefois dopé par des dispositifs fiscaux attractifs, semble marquer le pas. L’année 2026 confirme cette tendance : les volumes de transactions s’étiolent, et les chantiers peinent à sortir de terre. Cette situation crée un paradoxe où l’offre se raréfie alors que la demande, bien que présente, reste bloquée par des conditions de financement qui, bien que stabilisées, demandent des apports personnels de plus en plus conséquents. Le marché immobilier ne s’effondre pas, il se segmente violemment entre les biens « prêts à vivre » et les passoires thermiques délaissées.
Pour beaucoup d’épargnants, l’attentisme est devenu la règle. On observe une transition où la valeur n’est plus seulement dans le bâti, mais dans la performance environnementale. Selon le dernier rapport FNAIM 2026, les critères d’achat ont radicalement changé : la présence d’un espace extérieur et un DPE classé A ou B sont désormais les seuls garants d’une valorisation pérenne. Marc réalise que son studio, classé E, nécessite un investissement de rénovation qui engloutirait trois ans de loyers. Le déclin de la rentabilité immédiate est une pilule amère, mais nécessaire à avaler pour comprendre le nouveau paradigme de l’investissement.
L’impact des taux et de la psychologie des acheteurs
Au-delà des chiffres, c’est une véritable mutation psychologique qui s’opère. L’acheteur de 2026 n’est plus le même qu’il y a cinq ans. Il est informé, méfiant et extrêmement sensible aux coûts d’exploitation de son futur logement. Cette prudence généralisée pèse sur le rendement locatif, car les loyers ne peuvent plus être augmentés indéfiniment pour compenser la hausse des charges et des taxes foncières. Marc constate que ses amis investisseurs se tournent désormais vers des stratégies plus agiles, fuyant la gestion directe pour éviter l’épuisement lié aux impayés ou aux imprévus techniques.
Le poids des normes et de la fiscalité : le réveil brutal des propriétaires
La prolifération des contraintes réglementaires agit comme un filtre impitoyable. Les interdictions de louer les logements énergivores transforment des actifs autrefois sûrs en passifs coûteux. Pour Marc, la question n’est plus de savoir s’il va gagner de l’argent cette année, mais combien il doit réinjecter pour que son bien reste légalement louable. Cette pression administrative, bien que louable sur le plan écologique, crée une distorsion de marché. La gestion immobilière est devenue un métier d’expert, loin de l’image de la rente tranquille que l’on vantait dans les dîners de famille.
Comparateur Stratégique 2026
« Immobilier : déclin annoncé de la rentabilité ou nouvelle approche à considérer ? »
Ajustez pour voir l’impact sur les frais de gestion.
Impacte la dilution des frais d’acquisition (notaire/souscription).
Critères (Projection 2026)
Immobilier Direct
SCPI (Pierre Papier)
Investissement Neuf
Mode de Gestion
Lourde & Chronophage
Déléguée à 100%
Intermédiaire
Profil de Risque
Concentré (Vacance, Impayés)
Mutualisé sur 100+ actifs
Localisé (Zone tendue)
Fiscalité locale
Taxe Foncière élevée (↑↑)
Optimisable (Européenne)
Exonération partielle (2 ans)
Net Estimé (Annuel)
–
–
–
Indicateur Marché (API)
Chargement…
Source: Frankfurter Central Bank Data
Analyse 2026
Le neuf fait face à des coûts de construction records, tandis que la SCPI profite d’une agilité de réallocation sur les actifs logistiques et santé.
Outil interactif • Propriété exclusive de l’article • Données à caractère prévisionnel
À cela s’ajoute l’encadrement des loyers dans les métropoles. Comment envisager de nouvelles stratégies quand le plafond de revenus est dicté par la préfecture ? La solution réside souvent dans la diversification. Plutôt que de posséder un seul appartement dans une ville saturée, Marc commence à explorer des pistes où le risque est partagé. Il découvre que l’immobilier peut aussi se consommer de manière fragmentée, permettant de s’exposer à des marchés professionnels — bureaux, logistique, santé — bien plus résilients que le résidentiel pur et dur.
Le tableau suivant illustre les disparités de performance selon les choix stratégiques actuels :
Type d’actif 🏠
Rendement Brut Moyen 📊
Niveau de Contrainte ⚖️
Liquidité 🔄
Appartement ancien (Ville)
3,5% – 4,5%
Très élevée 🛑
Moyenne ⏳
Immobilier Neuf (Pinel/RE2020)
2,5% – 3%
Modérée ✅
Faible 🧊
SCPI Diversifiées 🏢
5% – 6%
Nulle (Déléguée) 🌟
Organisée 📈
Colocation / Meublé
5,5% – 7%
Élevée (Rotation) 🔄
Moyenne ⏳
La révolution SCPI : déléguer pour mieux régner sur son patrimoine
Face à ces défis, Marc décide de franchir le pas de la « pierre-papier ». L’idée est séduisante : ne plus être celui qu’on appelle à 22h pour une fuite d’eau, tout en restant exposé au marché de l’immobilier. En investissant dans des SCPI incontournables en 2026, il délègue la sélection des locataires, les travaux et la collecte des loyers à des professionnels. Cette approche lui permet d’accéder à des actifs inaccessibles en direct, comme des entrepôts de e-commerce ou des cliniques privées, dont les baux sont souvent plus longs et plus sécurisés.
La mutualisation est le véritable bouclier de l’investisseur moderne. Si un locataire part dans un parc de 200 immeubles, l’impact sur le dividende de Marc est quasi imperceptible. C’est une sécurité que son studio lyonnais ne pourra jamais lui offrir. Pour affiner sa vision, Marc a d’ailleurs choisi de prendre un rendez-vous sérénité avec un conseiller pour basculer progressivement son capital vers ces structures plus agiles, notamment les SCPI européennes qui permettent d’échapper aux prélèvements sociaux français sur une partie des revenus.
L’effet de levier et la protection contre l’inflation
Même dans ce nouveau format, l’immobilier conserve son avantage historique : la capacité d’emprunter pour investir. Marc comprend que l’effet de levier reste le moteur principal de la création de richesse. Les banques, bien que plus sélectives, continuent de financer l’acquisition de parts de SCPI, car elles apprécient la stabilité des flux de trésorerie générés par ces fonds. C’est une stratégie de défense patrimoniale qui protège le pouvoir d’achat face à une inflation qui, bien que ralentie, continue de grignoter les liquidités laissées sur des comptes classiques.
En conclusion de son parcours, Marc ne quitte pas l’immobilier, il le réinvente. Il accepte que l’époque de « l’achat-plaisir » dans l’ancien non rénové est révolue. Pour maintenir une rentabilité décente, il faut désormais accepter la technicité du marché et savoir s’entourer. La pierre reste une valeur refuge, à condition de ne plus la porter seul sur ses épaules.
L’immobilier locatif classique est-il encore rentable en 2026 ?
Oui, mais la rentabilité nette est fortement impactée par les frais de rénovation énergétique (DPE) et la fiscalité locale. Elle nécessite une sélection chirurgicale du bien.
Pourquoi choisir les SCPI plutôt que l’achat en direct ?
Les SCPI offrent une mutualisation des risques sur des centaines de locataires et une gestion totalement déléguée, ce qui élimine les contraintes de gestion quotidienne.
Quels sont les secteurs immobiliers les plus porteurs cette année ?
L’immobilier de santé, la logistique liée au commerce en ligne et les bureaux de nouvelle génération (éco-responsables) affichent une meilleure résilience que le résidentiel standard.
L’immobilier agit comme une protection car les loyers sont généralement indexés sur l’inflation, permettant ainsi de maintenir le rendement réel au fil du temps.
Oubliez l’idée reçue selon laquelle il faudrait être millionnaire pour marquer son territoire dans la pierre. En 2026, posséder un capital de 20 000 euros n’est plus une simple épargne de précaution, c’est une véritable rampe de lancement pour bâtir un patrimoine solide. Le marché immobilier actuel, bien que marqué par une sélection rigoureuse des actifs, offre des opportunités inédites pour ceux qui osent sortir des sentiers battus. Que ce soit par le biais de la pierre-papier, du financement participatif ou de l’acquisition de surfaces atypiques, les méthodes efficaces ne manquent pas pour dynamiser votre rentabilité.
Julien, un trentenaire dynamique, illustre parfaitement ce changement de paradigme. Avec ses économies qui dormaient sur un livret classique, il a décidé de transformer ce pécule en une machine à générer des revenus. En adoptant une posture d’investisseur averti, il a compris que l’investissement immobilier est accessible à tous, à condition de maîtriser les stratégies d’investissement adaptées à son profil. Ce voyage vers la liberté financière demande de l’audace, mais surtout une connaissance pointue des mécanismes de rentabilité locative propres à l’année 2026. Découvrons ensemble comment faire fructifier votre mise initiale avec intelligence et pragmatisme.
🚀 Crowdfunding immobilier : Prêtez aux promoteurs pour des rendements entre 8 % et 10 %.
🏢 SCPI (Pierre-Papier) : Devenez copropriétaire de parcs immobiliers sans contrainte de gestion.
🚗 Petites surfaces : Misez sur les parkings, box et caves pour une gestion simplifiée.
🌍 Diversification européenne : Profitez des marchés étrangers pour optimiser votre fiscalité.
📉 Démembrement : Achetez en nue-propriété pour préparer l’avenir sans alourdir vos impôts.
Le crowdfunding : prêter pour mieux régner en immobilier 2026
Le financement participatif s’impose comme l’une des astuces immobilières les plus redoutables pour les budgets modestes. Le concept est d’une simplicité désarmante : vous prêtez votre argent à des promoteurs pour financer la construction ou la rénovation d’immeubles. En échange, vous percevez des intérêts souvent compris entre 8 % et 10 %. C’est une excellente façon de faire travailler son argent sans s’encombrer de la gestion d’un locataire grincheux. Pour Julien, ce fut le déclic : au lieu de laisser ses fonds stagner, il est devenu le banquier de projets d’envergure.
Toutefois, pour réussir son investissement, la prudence reste de mise. Le risque de défaut de l’opérateur existe, même si la transparence des plateformes s’est accrue. La règle d’or est la diversification : ne mettez jamais tout votre capital dans un seul projet. Divisez vos 20 000 euros en dix ou vingt tickets de 1 000 euros sur des plateformes sérieuses. Pour affiner votre approche, vous pouvez consulter ce guide complet pour investir 20 000 euros qui détaille les pièges à éviter.
Maîtriser les risques et les cycles courts
En 2026, l’analyse du dossier reste primordiale avant de s’engager dans un financement immobilier participatif. Regardez attentivement le taux de pré-commercialisation du projet : plus il est élevé, plus le risque est faible. Si 70 % des appartements sont déjà vendus sur plan, vous pouvez dormir plus sereinement. Gardez en tête que votre capital est bloqué pendant toute la durée des travaux, généralement entre 12 et 36 mois. C’est un sprint, pas un marathon.
Dès que les fonds vous sont remboursés avec les intérêts, réinvestissez-les immédiatement pour ne pas laisser de « cash drag » freiner votre performance globale. Cette rotation rapide du capital est l’un des piliers pour réussir son investissement de manière proactive. C’est en restant en mouvement que l’on optimise chaque euro placé dans l’immobilier 2026.
SCPI : la puissance de la mutualisation sans les soucis de gestion
Pour ceux qui recherchent la tranquillité absolue, la pierre-papier demeure le champion incontesté. En investissant vos économies dans des parts de SCPI, vous devenez copropriétaire d’un parc immobilier immense comprenant des bureaux, des centres logistiques ou des cliniques. La société de gestion s’occupe de tout : achat, travaux, recherche de locataires et collecte des loyers. Vous recevez simplement vos dividendes chaque trimestre, directement sur votre compte bancaire, assurant une rentabilité locative stable.
L’un des conseils pratiques les plus précieux en 2026 est de regarder au-delà des frontières nationales. Les SCPI investies en Europe permettent de profiter de marchés dynamiques tout en bénéficiant d’une fiscalité souvent plus clémente qu’en France. C’est une brique indispensable pour toute stratégie de diversification patrimoniale sérieuse. Pour les plus ambitieux, il est même possible d’utiliser un simulateur d’investissement à crédit pour démultiplier votre capacité d’acquisition via l’effet de levier.
Comparateur d’Investissement Immobilier 2026
Optimisez vos 20 000 € : Simulez vos gains et comparez les meilleures stratégies du marché actuel.
Chargement des indicateurs de marché…
EUR/USD: —
1 000 €20 000 €
* Estimations basées sur les projections du marché immobilier 2026.
Méthode d’Investissement
Rendement Cible
Risque
Liquidité
Gain Annuel Est.
Le démembrement de propriété pour une fiscalité optimisée
Si vous n’avez pas besoin de revenus immédiats, l’achat de parts en nue-propriété est une technique de génie. Vous achetez vos parts avec une décote importante, souvent de 30 à 40 %, en échange de l’abandon des loyers pendant une période donnée. À la fin de cette période, vous récupérez la pleine propriété gratuitement. C’est une manière de faire grossir votre capital sans augmenter vos impôts, une stratégie gagnante pour préparer un futur projet d’envergure dans l’immobilier 2026.
Parkings et petites surfaces : l’atout tangible
Si la virtualité des chiffres ne vous suffit pas, l’investissement immobilier dans des petits espaces physiques est une alternative tangible. Avec un budget de 20 000 euros, vous pouvez viser l’achat de parkings, de box de stockage ou même de caves dans des zones urbaines denses. L’avantage majeur réside dans la simplicité : un bail de parking est beaucoup moins contraignant qu’un bail d’habitation. Pas de trêve hivernale, pas de normes de décence complexes et un entretien quasi nul.
Pour que cette approche soit réellement payante, privilégiez des biens proches de chez vous afin d’automatiser le plus possible la relation avec le locataire. Utilisez des boîtes à clés sécurisées ou des applications de gestion simplifiée. Chaque minute gagnée sur l’administratif est une minute de libre pour dénicher votre prochaine opportunité. Pour en savoir plus sur les étapes concrètes, n’hésitez pas à lire ce guide pour réussir en immobilier.
Attention toutefois aux frais de notaire qui, sur de petits montants, peuvent peser lourd. Il faut viser des zones à forte demande, comme les centres-villes historiques ou les quartiers en pleine mutation, pour garantir une plus-value à la revente. C’est en multipliant ces petites unités que l’on finit par se constituer un patrimoine conséquent au fil des années.
Stratégie 📈
Budget conseillé 💰
Avantage principal 🌟
Crowdfunding
À partir de 1 000 €
Rendement élevé & court terme
SCPI
À partir de 5 000 €
Gestion déléguée à 100 %
Parkings / Caves
Environ 15 000 €
Actif tangible & frais d’entretien bas
Préparer l’avenir avec méthode
Prendre le temps de bien s’informer est la première étape indispensable. Ne vous précipitez jamais sous l’impulsion de la peur de manquer une opportunité. Comparez les offres, lisez les rapports annuels des sociétés de gestion et posez des questions précises. Valider votre stratégie avec un expert permet de sécuriser vos arrières et d’optimiser votre fiscalité avant de signer le moindre document.
Peut-on réellement investir avec seulement 20 000 euros en 2026 ?
Oui, grâce au crowdfunding, aux SCPI ou à l’achat de parkings, ce capital est suffisant pour générer des revenus ou capitaliser sur le long terme.
Quel est le placement le plus rentable pour ce budget ?
Le crowdfunding immobilier offre souvent les meilleurs rendements (8-10 %), mais avec un risque de perte en capital plus élevé que les SCPI.
Comment limiter les risques en immobilier ?
La diversification est la clé. En répartissant vos 20 000 euros sur plusieurs supports ou projets, vous réduisez l’impact d’un éventuel défaut.
Faut-il privilégier la France ou l’étranger ?
En 2026, les SCPI européennes sont très attractives car elles permettent de diversifier les risques géographiques et d’optimiser la fiscalité.
Imaginez un instant que vous franchissiez le seuil d’une boutique de luxe et que l’on vous annonce que le prix affiché sur l’étiquette est exactement celui que vous paierez, sans aucune taxe cachée ni frais de dossier. Dans l’univers de l’investissement immobilier, cette sensation de transparence totale devient la norme en cette année 2026. Longtemps habitués à voir 8 % ou 10 % de leur épargne s’évaporer en commissions dès la signature, les épargnants découvrent une occasion exceptionnelle de faire travailler l’intégralité de leur capital dès la première minute. C’est un séisme qui secoue le monde de la pierre-papier, forçant les acteurs historiques à revoir leur copie face à des nouveaux venus aux dents longues.
Marc, un investisseur attentif de 45 ans, en a fait l’expérience. Après des années à hésiter devant les frais de souscription prohibitifs des produits classiques, il a enfin franchi le pas grâce à l’émergence des structures à 0 %. Pour lui, voir ses 20 000 euros se transformer immédiatement en 20 000 euros de briques est une victoire psychologique et financière majeure. Ce modèle disruptif, qui injecte 100 % de la mise sur le marché, redessine les contours du placement financier moderne, tout en soulevant des questions essentielles sur la rentabilité à long terme et la pérennité des modèles économiques.
En bref :
🚀 Investissement intégral : 100 % de votre capital est placé dès le premier jour sans prélèvement initial.
🌍 Diversification européenne : Une forte présence sur les marchés étrangers pour optimiser la fiscalité et le rendement.
⚖️ Modèle économique : Pas de frais à l’entrée, mais des frais de gestion annuelle légèrement plus élevés (14-18 %).
⏱️ Horizon de placement : Particulièrement performant pour une détention entre 8 et 12 ans.
🛡️ Sécurité : Nécessite une analyse rigoureuse du taux d’occupation et de la qualité des actifs.
La révolution du 0 % : pourquoi 2026 est l’année du grand basculement
Le dogme des frais de souscription est en train de s’effondrer sous la pression d’une concurrence accrue. Pendant des décennies, le secteur de la SCPI a fonctionné sur un modèle de péage : vous payez pour entrer, afin de rémunérer la collecte et l’ingénierie. Mais aujourd’hui, la suppression de ces frais est devenue l’arme de séduction massive préférée des gestionnaires agiles pour capter une épargne massive.
L’intérêt pour l’épargnant est limpide : en éliminant la friction initiale, le délai de récupération du capital disparaît purement et simplement. C’est une opportunité unique pour ceux qui souhaitent une liquidité potentiellement plus rapide, même si l’immobilier reste un placement de temps long. Pour naviguer dans cette jungle de nouvelles offres, il est souvent utile de consulter un comparatif détaillé des SCPI sans frais.
L’efficacité immédiate du capital investi
Dans le modèle traditionnel, si vous investissez 10 000 euros, seuls 9 000 euros environ génèrent des intérêts après déduction des commissions. En 2026, la SCPI sans frais d’entrée garantit que chaque euro versé commence à produire des revenus passifs dès la jouissance des parts. Cette puissance de frappe immédiate change la donne pour la construction d’un patrimoine solide.
Cette approche permet également d’envisager des stratégies de réinvestissement plus dynamiques. En ne subissant pas de décote initiale, l’investisseur peut arbitrer ses positions avec plus de souplesse, sans avoir le sentiment d’être « bloqué » par la nécessité de rentabiliser des frais d’entrée lourds. C’est une véritable libération pour la gestion locative déléguée.
L’envers du décor : décrypter les frais de gestion et la performance
Il n’y a pas de magie en finance. Si vous ne payez pas à l’entrée, les coûts de fonctionnement de la société de gestion doivent bien être couverts ailleurs. On observe une migration subtile mais réelle des frais vers la gestion courante. Là où une structure classique prélève environ 10 % sur les loyers perçus, les champions du sans commission peuvent monter plus haut.
Le choix dépend donc avant tout de votre horizon de placement. Si vous prévoyez de garder vos parts pendant plus de 15 ans, le modèle classique pourrait s’avérer plus économique. À l’inverse, pour un horizon plus court ou intermédiaire, la SCPI sans frais d’entrée offre souvent une performance globale supérieure grâce à l’absence de « ticket d’entrée ».
Comparateur Exclusif 2026
SCPI Classique vs Sans Frais d’Entrée
Simulez l’impact de votre investissement sur le long terme.
10 000 €Jusqu’à 100k€
Économie immédiate (Sans Frais)
1 000 €
Caractéristiques
Modèle Classique
Modèle Sans Frais
Frais d’entrée (Souscription)
8% à 12%
0% (Gratuit)
Frais de gestion annuels
Env. 10%
14% à 18%
Capital investi dès le J-1
9 000 €
10 000 €
Horizon de placement idéal
15 ans et +
8 à 12 ans
Liquidité / Sortie
Frais de sortie nuls (amorti à l’entrée)
Frais de sortie possibles si retrait précoce
Répartition à la souscription
Modèle Classique : Frais prélevés immédiatement.
Répartition à la souscription
Modèle Sans Frais : 100% de votre argent travaille.
* Données basées sur les moyennes du marché SCPI 2024-2026.
Les performances passées ne préjugent pas des performances futures.
L’agilité européenne au service d’un rendement boosté
La force des véhicules nés récemment réside dans leur absence de passif encombrant. Contrairement aux mastodontes du secteur qui traînent parfois des parcs immobiliers vieillissants, les nouvelles structures achètent au prix du marché actuel. Elles profitent des réajustements de valeurs pour chasser des opportunités décotées partout sur le continent, notamment via des stratégies d’investissements internationaux particulièrement rémunératrices.
En ciblant l’Allemagne, l’Espagne ou l’Irlande, ces fonds optimisent également la fiscalité. Grâce aux conventions internationales, les prélèvements sociaux français ne s’appliquent pas sur les revenus de source étrangère, ce qui gonfle le dividende net. Cette approche permet de construire un placement sécurisé tout en profitant du dynamisme des métropoles européennes en pleine mutation.
Caractéristique 📊
Modèle Classique 🏛️
Modèle Sans Frais 🚀
Commission de souscription 🚪
8 % à 12 % 💸
0 % ✅
Frais de gestion annuels ⚙️
Modérés (8-12 %) ⚖️
Élevés (14-18 %) 📈
Pénalité de sortie précoce ⏱️
Souvent nulle 🔓
5 % avant 3 ans 🔒
Capital investi 💰
~90 % du versement 📉
100 % du versement 🎯
Éviter les pièges pour un placement serein et performant
Malgré l’attrait du 0 %, la vigilance reste de mise. Le premier piège serait de succomber au chant des sirènes des rendements affichés à plus de 7 % sans vérifier le niveau de risque associé. Un rendement très élevé cache souvent une prise de risque plus forte sur la qualité des locataires ou sur l’effet de levier. Il est crucial d’étudier les SCPI diversifiées en 2026 pour équilibrer son portefeuille.
Une autre erreur commune est de négliger les pénalités de sortie. Si vous retirez votre argent avant une période définie (souvent 3 ans), la société de gestion prélèvera généralement une commission. Ce mécanisme protège les investisseurs qui restent sur le long terme en évitant les mouvements de panique. C’est une règle d’or : on n’investit que de l’argent dont on n’a pas besoin immédiatement.
Les critères de sélection essentiels en 2026
Pour réussir son investissement, plusieurs indicateurs doivent être passés au crible. La qualité du patrimoine immobilier reste le socle de la performance. Une société qui collecte trop vite sans avoir de cibles précises risque de voir sa performance se diluer. Voici les points de vigilance majeurs :
🏢 Taux d’occupation financier (TOF) : Il doit idéalement rester supérieur à 95 % pour garantir la régularité des loyers.
🌿 Labels écologiques : En 2026, les immeubles non conformes aux dernières normes environnementales subissent de fortes décotes.
🤝 Gouvernance : L’expérience de l’équipe de gestion et sa capacité à sourcer des actifs hors marché sont primordiales.
📉 Endettement : Vérifiez que la SCPI n’abuse pas du crédit pour doper artificiellement son rendement.
La pierre-papier offre aujourd’hui un visage plus accessible et plus moderne. Que vous soyez un épargnant débutant ou un investisseur chevronné, la suppression des commissions initiales constitue une brique de diversification puissante. En comprenant les rouages de ce modèle, vous transformez une simple épargne en un véritable moteur de croissance pour vos finances personnelles.
Est-ce que ‘sans frais d’entrée’ signifie que l’investissement est gratuit ?
Non. Si la commission de souscription est à 0 %, la société de gestion se rémunère davantage sur les frais de gestion annuels prélevés sur les loyers. Il s’agit d’un transfert de charge du début de l’investissement vers la durée de détention.
Quelle est la durée de détention recommandée ?
Bien que l’absence de frais d’entrée offre plus de souplesse, l’immobilier reste un placement de long terme. Un horizon de 8 à 12 ans est idéal pour amortir les frais de gestion annuels plus élevés et profiter des cycles immobiliers.
Y a-t-il des frais cachés à la sortie ?
La plupart des SCPI sans frais d’entrée imposent une commission de sortie (souvent autour de 5 %) si vous revendez vos parts avant une période minimale, généralement 3 ans. Au-delà, la sortie est souvent gratuite.
Le rendement est-il garanti ?
Comme pour tout investissement immobilier, le rendement n’est pas garanti. Il dépend du paiement des loyers par les locataires et de la valorisation des immeubles sur le marché.
En 2026, l’univers de l’épargne a connu une mutation sans précédent, propulsant la pierre papier au rang de pilier incontournable pour tout épargnant en quête de sérénité. Plus d’un million de Français ont désormais tourné le dos aux tracas de la gestion locative traditionnelle pour embrasser la flexibilité des SCPI. Ce succès massif s’explique par une promesse simple mais redoutable : percevoir des revenus réguliers sans jamais avoir à gérer un locataire ou un sinistre. Le marché s’est structuré autour de véhicules de plus en plus sophistiqués, où la gestion déléguée permet de capter la croissance de l’immobilier tertiaire à l’échelle internationale. Face à la volatilité des marchés financiers classiques, le rendement stable de l’immobilier mutualisé s’impose comme un rempart contre l’inflation, tout en offrant une liquidité et une transparence accrues grâce aux nouvelles réglementations de l’ASPIM. Ce guide complet décrypte les mécaniques de succès des fonds diversifiés, ces véritables couteaux suisses de l’investissement.
🚀 Diversification maximale : Un mélange de bureaux, logistique et santé pour lisser les risques.
🌍 Expansion Européenne : Sortir de l’Hexagone pour capter les cycles de croissance voisins.
🌿 Label ISR : La performance durable devient la norme pour valoriser le patrimoine.
💰 Rendements attractifs : Des taux de distribution dépassant souvent les 6 % pour les meilleurs acteurs.
📉 Gestion simplifiée : Zéro contrainte de gestion pour l’épargnant.
Meilleures SCPI 2026 : classement par rendement, secteur et accessibilité
Imaginez un instant le quotidien de Marc, un investisseur qui possède encore un petit appartement en centre-ville. Son dimanche matin est gâché par un appel : le chauffe-eau a rendu l’âme. Entre la recherche d’un plombier en urgence et la facture salée, sa rentabilité annuelle vient de s’évaporer. À l’opposé, les détenteurs de parts de SCPI diversifiées savourent leur café en consultant leur relevé de dividendes mensuels, totalement libérés de ces contraintes matérielles. Cette tranquillité d’esprit est le moteur du succès de ce placement en 2026.
La force de ces fonds réside dans une règle mathématique imposée par l’ASPIM : pour être qualifié de « diversifié », un véhicule doit détenir au moins trois classes d’actifs distinctes. Mieux encore, aucune de ces catégories ne doit peser plus de 50 % du portefeuille global. Cette architecture garantit que votre investissement immobilier ne repose pas sur un seul secteur économique. Si le commerce physique ralentit, la logistique ou la santé prennent le relais pour maintenir la performance. Pour réussir, il est souvent judicieux de consulter investir intelligemment dans la pierre papier afin d’affiner sa sélection.
Une protection géographique et sectorielle sans frontières 🌍
En 2026, limiter son horizon à la seule France est devenu un anachronisme financier. Les meilleures structures déploient désormais leurs capitaux sur l’ensemble de la zone euro, voire en Amérique du Nord. Cette expansion permet de profiter des cycles économiques favorables de chaque pays. Alors que l’Allemagne offre une stabilité locative exemplaire pour les bureaux, l’Espagne ou l’Irlande affichent des rendements plus dynamiques sur le segment de la logistique. Pour ceux qui cherchent la sécurité, l’investissement en Europe reste la stratégie favorite des gérants les plus performants cette année.
L’intégration des critères ESG est également devenue un moteur de performance. Un bâtiment « vert » n’est plus une option, mais une nécessité pour attirer des locataires de premier plan. Les sociétés de gestion qui ont anticipé les rénovations énergétiques affichent des taux d’occupation records, car les entreprises cherchent des locaux alignés avec leurs propres engagements climatiques. C’est un gage de pérennité pour votre patrimoine sur le long terme. C’est pourquoi les SCPI incontournables de cette année intègrent massivement ces dimensions écologiques.
Les indicateurs clés pour décrypter le classement et le rendement 📊
Avant de plonger dans notre classement, il est crucial de maîtriser le vocabulaire des experts. Le Taux de Distribution (TD) reste l’indicateur le plus scruté, mais il ne raconte qu’une partie de l’histoire. Pour juger de la solidité réelle d’un fonds, il faut regarder le Report à Nouveau (RAN). Ce « bas de laine » financier permet à la société de gestion de continuer à verser des dividendes stables même en cas de vacance locative temporaire. Un investisseur averti ne regarde jamais uniquement le chiffre de tête.
Un autre point essentiel est le Taux de Rendement Interne (TRI), qui mesure la performance globale sur 5, 10 ou 15 ans en incluant la revalorisation des parts. Une SCPI qui distribue 4,5 % mais dont la valeur d’expertise augmente régulièrement est souvent plus intéressante qu’une structure affichant 6 % avec un capital stagnant. La qualité de la gestion locative se juge donc sur sa capacité à créer de la valeur à chaque étape du cycle de vie des immeubles. Pour aller plus loin, vous pouvez consulter notre classement personnel des véhicules les plus robustes.
Simulateur de Rente SCPI 2026
Estimez vos revenus mensuels et projetez votre patrimoine pour les années à venir.
5k €1M €
1%10% (Cible 2026)
Indice Marché 2026 : Stable
Chargement des tendances actuelles…
Ma Rente Mensuelle
250 €
Nette de frais de gestion*
Total Dividendes
30 000 €
Sur 10 ans de détention
*Simulation à titre indicatif basée sur un taux de distribution constant. Les performances passées ne préjugent pas des performances futures. L’investissement en SCPI comporte des risques de perte en capital et de liquidité.
Voici un récapitulatif des leaders qui dominent le marché en 2026 grâce à leur agilité et leur solidité financière :
🏆 Rang
🏢 Nom de la SCPI
💰 Taux de Dist. 2025
📍 Focus Géographique
🛡️ Point Fort
#1
Cœur de Régions
🔥 6,20 %
🇫🇷 France Régions
Proximité locative 🏠
#2
Iroko Zen
🌿 7,12 %
🇪🇺 Europe
Zéro frais d’entrée 💸
#3
Altixia Cadence XII
⚡ 5,60 %
🇫🇷 France
Loyers mensuels 📅
#4
Immorente
🏛️ 5,00 %
🇪🇺 Europe
Historique béton 🧱
#5
Buroboutic
🛡️ 4,34 %
🇫🇷 France
Résilience active 🔄
L’importance de l’analyse extra-financière et du label ISR 🌿
En 2026, la performance ne se mesure plus seulement en euros sonnants et trébuchants. Le label ISR (Investissement Socialement Responsable) est devenu un critère de sélection majeur. Les gérants qui optimisent la consommation d’eau, installent des panneaux photovoltaïques ou améliorent le confort des salariés locataires voient la valeur de leurs actifs grimper mécaniquement. Cette approche réduit également le risque d’obsolescence des bâtiments. Un immeuble mal noté subit aujourd’hui une « décote brune » qui impacte directement le prix de la part.
À l’inverse, les fonds comme Iroko Zen ont fait du développement durable un levier de rendement supérieur. C’est une stratégie gagnant-gagnant pour l’investisseur et pour la planète. Pour approfondir cette thématique transfrontalière, découvrez pourquoi l’ investissement en Europe reste la stratégie favorite des gérants les plus performants. L'immobilier de demain sera vert ou ne sera pas rentable.
Zoom sur les pépites régionales et européennes du classement 2026 💎
La première place de notre palmarès revient à Cœur de Régions. Cette structure a prouvé que la province française regorgeait d’opportunités ignorées par les géants parisiens. En ciblant des locaux d’activités et des bureaux dans des métropoles régionales dynamiques, elle capte des loyers élevés avec une concurrence moindre à l’achat. Sa capacité à augmenter régulièrement le prix de ses parts en fait une solution de placement de premier ordre pour ceux qui croient au potentiel des territoires.
Juste derrière, Iroko Zen continue de bousculer les codes. En supprimant les commissions de souscription, elle permet aux épargnants de voir leur capital travailler intégralement dès le premier jour. Son agilité sur le marché européen lui permet de saisir des opportunités tactiques très rentables, tout en maintenant une exigence éthique forte. Enfin, pour ceux qui privilégient l’histoire, Immorente reste le paquebot rassurant. Avec des milliers de locataires répartis dans toute l’Europe, elle offre une mutualisation des risques qu’aucune autre structure ne peut égaler.
N’oubliez jamais qu’un investissement en parts de SCPI comporte des risques. Le capital et les revenus ne sont pas garantis et dépendent de l’évolution du marché immobilier. La durée de détention recommandée est généralement de 8 à 10 ans pour amortir les frais et profiter pleinement des cycles de valorisation. Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Quelle est la durée de détention recommandée ?
Il est conseillé de conserver ses parts entre 8 et 10 ans pour lisser les frais de souscription et profiter des cycles de valorisation immobilière.
Quels sont les risques principaux d'une SCPI ?
Le capital n'est pas garanti. La liquidité peut être restreinte en cas de crise majeure et les revenus peuvent fluctuer selon le taux d'occupation des immeubles.
Peut-on investir en SCPI avec un petit budget ?
Oui, certaines structures permettent de devenir propriétaire de parts dès quelques centaines d'euros, rendant l'immobilier accessible à tous.
Pourquoi choisir une SCPI diversifiée plutôt qu'une spécialisée ?
La diversification permet de ne pas dépendre d'un seul secteur (ex: bureaux) et de mieux résister aux crises sectorielles spécifiques.
Le paysage de l’investissement a considérablement évolué, et nous voici en 2026, à une époque où l’accès à la pierre n’a jamais été aussi numérisé. Imaginez un instant Marc, un cadre d’une quarantaine d’années, qui vient de percevoir une belle prime de fin d’année. Face à un livret A dont le taux peine à compenser l’inflation et une Bourse parfois trop capricieuse, il se tourne naturellement vers l’immobilier. Sur son smartphone, les publicités ciblées se succèdent. D’un côté, on lui promet des rendements à deux chiffres grâce au Crowdfunding Immobilier sur des durées très courtes. De l’autre, on lui vante la stabilité rassurante et les revenus réguliers de la SCPI. La promesse semble similaire : investir dans la brique avec un ticket d’entrée de quelques centaines d’euros, tout en déléguant la gestion locative. Pourtant, sous ce vernis marketing, ces deux véhicules n’ont absolument rien à voir.
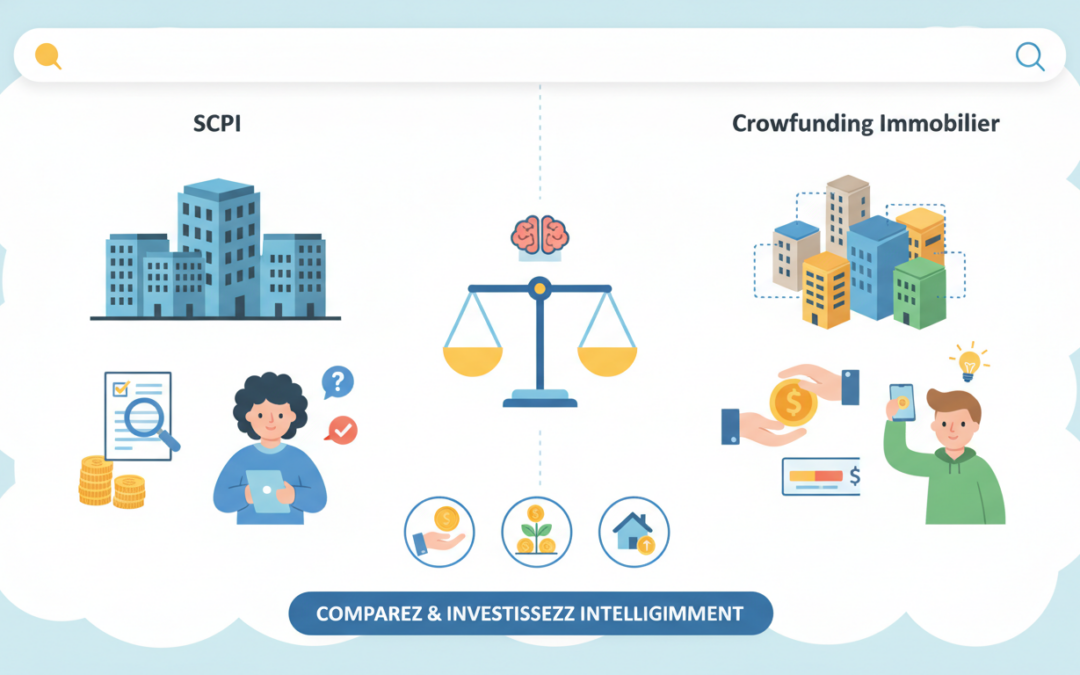
🏢 SCPI : Vous êtes copropriétaire d’un parc immobilier diversifié pour le long terme.
🏗️ Crowdfunding Immobilier : Vous êtes un créancier qui prête de l’argent à un promoteur pour un projet précis.
💰 Rendement : 4 % à 6 % pour la pierre-papier contre 8 % à 12 % pour le financement participatif.
🛡️ Risques : Mutualisation des risques en SCPI versus risque de perte en capital totale en crowdfunding.
⏳ Horizon : 8 à 10 ans pour la SCPI, 12 à 36 mois pour le crowdfunding.
⚖️ Fiscalité : Revenus fonciers classiques pour l’un, Flat Tax de 30 % pour l’autre.
SCPI ou Crowdfunding : quel est le plus rentable pour votre patrimoine ?
La confusion entre ces deux solutions vient d’une apparence trompeuse. Les deux solutions se revendiquent du même sous-jacent : le marché de la pierre. Dans le premier cas, vous prêtez vos fonds pour une opération spécifique et éphémère. Dans le second, vous achetez une fraction d’un empire foncier destiné à être exploité sur des décennies. C’est la différence fondamentale entre être un « banquier-prêteur » et un « propriétaire-bailleur ».
Marc réalise vite que le rendement affiché ne doit pas être son seul critère de sélection. En 2026, la quête de performance pure peut masquer des vulnérabilités structurelles. Choisir entre une comparaison des deux placements permet de comprendre que la rentabilité est toujours le miroir du risque accepté. Un taux à 10 % en crowdfunding immobilier rémunère l’incertitude liée à la construction et à la commercialisation d’un programme neuf.
Le statut de propriétaire au sein d’une SCPI
Investir dans une SCPI (Société Civile de Placement Immobilier), c’est avant tout choisir la pérennité. En achetant des parts, l’investisseur devient associé d’une structure qui possède des dizaines, voire des centaines d’immeubles. Cette diversification massive permet de lisser les aléas : si un locataire part, les centaines d’autres continuent de payer leur loyer. C’est un paquebot tranquille qui avance avec régularité dans les eaux parfois agitées de l’immobilier.
La SCPI ne cherche pas le « coup » financier immédiat. Son objectif est la distribution régulière de revenus, souvent trimestriels. En 2026, la gestion de ces fonds est devenue ultra-technique. Les gérants ne se contentent plus de percevoir les loyers ; ils rénovent activement les actifs pour répondre aux normes environnementales strictes, garantissant ainsi la valeur du placement financier sur le long terme. Pour simuler l’évolution de vos gains, l’usage d’un simulateur SCPI est devenu un réflexe pour les épargnants avertis.
Le Crowdfunding Immobilier : la dynamique du créancier
À l’opposé, le financement participatif ou collecte de fonds en ligne vous place dans la peau d’un créancier. Vous ne possédez pas l’immeuble. Vous prêtez de l’argent à un promoteur pour qu’il réalise son projet. Si tout se passe bien, il vous rembourse avec un intérêt élevé. Si le projet capote, vous êtes en première ligne pour subir les pertes. Le promoteur immobilier est un chef d’orchestre financier qui utilise votre épargne comme un levier pour débloquer ses prêts bancaires.
C’est ce qu’on appelle la dette mezzanine. En apportant ces « quasi-fonds propres », les investisseurs permettent au projet de voir le jour. Mais attention, cette rémunération flatteuse cache une réalité juridique : la dette subordonnée. En cas de faillite du promoteur, la banque se sert en premier. Les investisseurs du crowdfunding ne récupèrent les miettes que s’il en reste. Pour Marc, ce type d’investissement nécessite une analyse pointue de chaque dossier avant de s’engager.
SCPI vs Crowdfunding
Quel investissement correspond le mieux à votre profil ? Comparez les caractéristiques clés et simulez votre stratégie.
Votre priorité :
Caractéristique
SCPI
Crowdfunding
Horizon de temps
8 à 10 ans
12 à 36 mois
Objectif
Revenus réguliers
Plus-value rapide
Gestion
Déléguée (Société de gestion)
Déléguée (Promoteur)
Ticket d’entrée
Dès 200€
Dès 1 000€
Liquidité
Organisée par le fonds
Nulle jusqu’au terme
Indicateur de Marché :Chargement des données…
Source API: ExchangeRate-API (Données financières temps réel)
Simulateur de Potentiel
10 000 €
Rendement SCPI est.
450 € /an
Rendement CF est.
900 € /an
Fiscalité et liquidité : les points de vigilance
Pour choisir entre ces deux mondes, il faut regarder les chiffres en face. Le rendement n’est que la moitié de l’histoire ; la fiscalité et la liquidité complètent le tableau. Le crowdfunding bénéficie généralement de la Flat Tax de 30 %, ce qui peut être séduisant pour les investisseurs lourdement imposés. En revanche, les revenus de SCPI sont souvent imposés comme des revenus fonciers, à moins de les loger dans une assurance-vie pour optimiser la facture fiscale.
Critère 🔍
SCPI 🏢
Crowdfunding 🏗️
Rendement cible 💰
4 % à 6 % (plus stable) 📈
8 % à 12 % (plus volatil) 🔥
Risques encourus ⚠️
Modéré (mutualisé) ✅
Élevé (perte totale possible) ❌
Fiscalité 📝
Revenus fonciers (TMI + PS) 🏛️
Flat Tax (30 %) ⚡
Liquidité 💧
Moyenne (marché organisé) 🔄
Nulle (fonds bloqués) 🔒
La question de la liquidité est cruciale. Dans un projet de Crowdfunding Immobilier, votre argent est littéralement coulé dans le béton jusqu’à la fin du chantier. Si le promoteur rencontre des retards, votre argent peut rester bloqué bien plus longtemps que prévu. La SCPI offre une souplesse différente grâce à un marché secondaire organisé, même si elle reste un placement de long terme par excellence.
Stratégie gagnante en 2026 : comment mixer ces placements ?
Faut-il vraiment choisir un camp ? Marc comprend que la réponse est non. Les meilleurs investisseurs utilisent la stratégie du « Cœur et Satellite ». Le cœur de votre patrimoine immobilier doit être solide et pérenne : c’est la place de la SCPI. Elle doit représenter la majorité de votre allocation (environ 80 %) pour garantir des revenus stables et une protection contre l’inflation sur la durée.
Le crowdfunding intervient en satellite (20 % maximum). C’est le moteur turbo qui vient doper la performance globale de votre portefeuille. En diversifiant sur plusieurs projets et plusieurs plateformes, vous diluez les risques de défaut d’un seul promoteur. Pour réussir cette allocation, il est crucial de s’informer sur les nouvelles opportunités. Par exemple, une solution comme l’offre SCPI Eden montre comment le secteur sait se renouveler en ciblant des actifs d’avenir.
Enfin, gardez à l’esprit que l’analyse des plateformes est aussi importante que celle des projets. Un bon guide pour choisir entre SCPI et Crowdfunding pourra vous aider à définir votre profil d’épargnant. Qu’il s’agisse de préparer sa retraite ou de générer des revenus immédiats, la brique reste une valeur refuge, à condition de savoir quel mortier on utilise. Il est important de prendre RDV avec un conseiller financier avant tout investissement.
Prendre un RDV avec un conseiller
Quel est le ticket d’entrée minimum pour ces investissements ?
En 2026, on peut investir en SCPI dès quelques centaines d’euros (souvent à partir de 200€) et en crowdfunding immobilier dès 1 000€ sur la plupart des plateformes.
Peut-on perdre la totalité de sa mise en crowdfunding ?
Oui, contrairement à la SCPI où le risque est mutualisé sur des centaines d’immeubles, le crowdfunding repose sur un projet unique. Si le promoteur fait faillite, la perte en capital peut être totale.
Quel placement choisir pour des revenus immédiats ?
La SCPI est plus adaptée car elle distribue généralement des dividendes trimestriels ou mensuels, alors que le crowdfunding ne verse les intérêts qu’à la fin du projet (remboursement in fine).
La fiscalité de la SCPI est-elle toujours plus lourde ?
Pas nécessairement. Si vous investissez dans des SCPI européennes ou via une assurance-vie, vous pouvez réduire significativement l’impact fiscal par rapport au régime des revenus fonciers classiques.